100万怎么理财比较好
1、第一步:配置保险,筑牢风险防线保险是理财的基石,未配置保险直接投资相当于“裸奔”。若遭遇重大疾病或意外重伤,需大量资金治疗时,投资资金可能被套牢或亏损,导致无力承担医疗费用。核心逻辑:通过小额保费转移极端风险,避免因人身风险导致财富大幅缩水。
2、00万理财需根据风险承受能力、资金流动性需求及理财目标综合规划,单纯将100万全部转入余额宝并非最优选择,建议采用多元化配置策略。余额宝类货币基金的适用性分析余额宝本质是货币基金,具有流动性强、风险低的特点,适合存放短期应急资金。
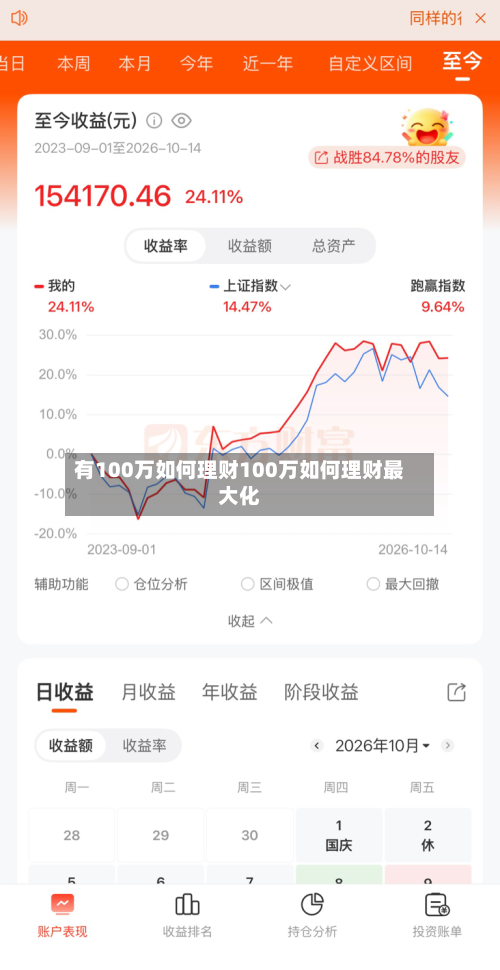
3、00万存款理财可参考分散投资、稳健理财、股市投资、长期投资、智能理财及特定存钱法等方式,需根据自身风险承受能力选择。
4、明确资金定位,划分使用期限若100万元为短期(1年内)需动用的资金(如购房、购车),应优先选择流动性高、风险极低的短期保本理财,例如货币基金(年化收益约2%-3%)、银行7天通知存款(年化约5%-2%)或短期国债逆回购。此类产品本金安全且可随时赎回,避免因急用钱被迫低价卖出其他资产。
有100w左右的现金,有什么好的理财方式?
1、银行活期存款:灵活取用,收益较低操作方式:将100万全部存入银行活期账户,当前利率约为0.20%。
2、制定理财计划 理财计划是理财的第一步,它能帮助你明确自己的理财目标和步骤。
3、年金险+万能账户:固定领取年金,未领取部分进入万能账户二次增值,提供稳定终身现金流。目的:应对职场波动或行业风险(如教培、地产行业调整),确保退休后生活质量。教育规划:为子女未来锁定资源专项教育基金:若有子女,可划拨部分资金(如10%-20%)用于教育储备,选择教育年金险或银行短期理财组合。
4、理财产品:选择一款年化收益率在8%左右的理财产品,这类产品通常属于中低或中高风险。一年下来,预期收益可以达到80000元,相较于大额存单,收益更高,但风险也随之增加。在选择理财产品时,要详细阅读产品详情,了解风险等级和过往收益情况,尽量选择知名度高、过往收益好的产品。
5、平衡型方案适合能接受一定波动、追求稳健增长的投资者。建议投入30-40万元购买中低风险的银行理财产品,预期年化收益率在3%-5%。同时配置30-40万元到优质的混合基金,这类基金投资于股票和债券等多种资产,长期年化收益率可能在6%-10%。
6、养成每月固定存款的好习惯,到一年后连本带息转存。不要动利息,享受复利的收益。选择一个可靠的项目,投资做点买卖(如开个店)。投资金额不要一下子投太多,以免不见起色血本无归。100万资金已经满足了大部分理财产品的投资门槛,有这笔资金完全可以合理的利用让投资获取到较高的收益。
有100万如何理财投资保值,四种理财方式收益高
1、有100万进行理财投资保值,以下四种理财方式收益相对较高:银行定期存款 直接存银行三年期:这是最安全的理财方式,年利率为8%,存款100万元,年收利息38000元。为了灵活性,可以将100万分为10份,每份10万元存为不同的订单,这样急需用钱时可以只取其中一张,不影响整体利息。
2、对于拥有100万资金如何进行理财投资保值,以下是四种收益相对较高的理财方式:银行定期存款 方式:选择三年期定期存款,年利率为8%。可将100万分为10份,每份10万元,存十张订单,以便急需用钱时只取其中一份,不影响整体利息。优势:安全性高,有国家信用担保和保险公司承保,最低保障50万元。
3、如果你有100万想要进行理财投资保值,以下是四种收益相对较高的理财方式:银行定期存款 安全性高:直接将100万存入银行三年期定期存款,年利率可达8%,年收益为38000元。这种方式最为安全,有国家信用担保和保险公司承保,最低保障50万元。
4、拥有100万资金,想要进行理财投资保值,以下四种理财方式可能带来较高收益:第一种:银行三年期定期存款 安全性高:银行定期存款由国家信用担保,还有保险公司承保,最低保障50万元,风险极低。收益稳定:年利率为8%,存款100万元,年收利息38000元。
5、对于拥有100万资金,想要进行理财投资保值并获得较高收益的四种方式如下:银行定期存款 安全性高:直接存入银行三年期定期存款,年利率可达8%,国家信用担保,保险公司承保最低50万元,安全性极高。利息可观:存款100万元,年收利息38000元。
100万如何理财最好
1、00万理财需根据风险承受能力、资金流动性需求及理财目标综合规划,单纯将100万全部转入余额宝并非最优选择,建议采用多元化配置策略。余额宝类货币基金的适用性分析余额宝本质是货币基金,具有流动性强、风险低的特点,适合存放短期应急资金。
2、明确资金定位,划分使用期限若100万元为短期(1年内)需动用的资金(如购房、购车),应优先选择流动性高、风险极低的短期保本理财,例如货币基金(年化收益约2%-3%)、银行7天通知存款(年化约5%-2%)或短期国债逆回购。此类产品本金安全且可随时赎回,避免因急用钱被迫低价卖出其他资产。
3、香港存款100万可通过定期存款、活期存款计划、香港储蓄险三种方式理财,具体选择需结合风险偏好、资金流动性需求及长期规划。定期存款:收益稳定,适合短期资金规划若追求本金安全且短期内无需动用资金,定期存款是低风险首选。
4、第一步:配置保险,筑牢风险防线保险是理财的基石,未配置保险直接投资相当于“裸奔”。
5、00万元理财需综合资金定位、风险偏好和理财目标,分步骤规划如下:第一步:明确资金定位需先判断100万元的性质。若为短期需动用的资金(如1年内购房、购车),应优先选择流动性高、风险低的产品,例如货币基金或短期银行理财,确保本金安全且可随时支取。
6、00万理财需以安全稳健为核心,通过分散配置降低风险,具体方案如下:分散存款保障本金安全根据《存款保险条例》,单家银行存款本息合计50万元以内受全额保障,建议将资金至少分两家银行存放。
有100万如何理财?应该先保住管钱的人
1、第一步:配置保险,筑牢风险防线保险是理财的基石,未配置保险直接投资相当于“裸奔”。若遭遇重大疾病或意外重伤,需大量资金治疗时,投资资金可能被套牢或亏损,导致无力承担医疗费用。核心逻辑:通过小额保费转移极端风险,避免因人身风险导致财富大幅缩水。
2、拥有100万时,可参考“资产配置4账户法”进行理财,将资金分配到备用金账户、财富守门员账户、保值账户和增值账户,让资金各司其职。 具体如下:备用金账户作用:应对家庭应急事情,维持家庭正常6个月开销。资金量:准备家庭月基础开支的3 - 6倍。例如月开销5000元,可放3万元。
3、基金。基金是一种比较方便的理财方式,不需要你时时刻刻盯着行情波动。
4、00万中可以分出一部分用于基金理财。基金理财有好几种类型。有比较稳定的基金,有中风险的基金,有高风险的基金。这就要看你个人的喜爱。一般来说,稳定的基金比银行利率高,是风险厌恶型的人比较喜欢购买的理财产品。具体要买哪种,要看自己的喜欢高风险的还是喜欢比较稳定的。购买要点:看个人的风险偏好。